 Simone
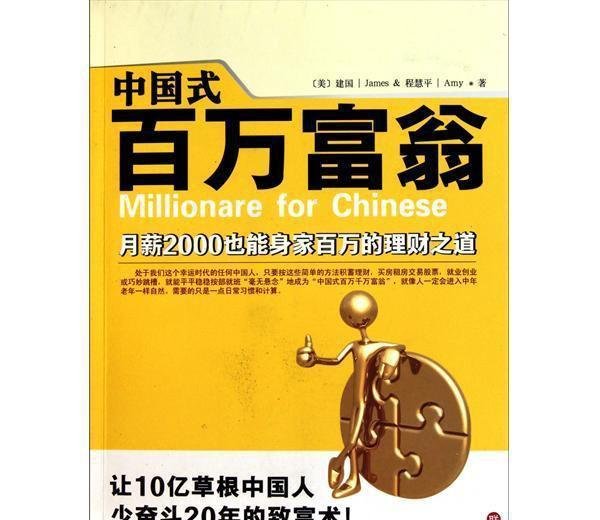
十年回看,再读中国式百万富翁
的有关信息介绍如下:十年回看,《中国式百万富翁》从被轻视的“鸡汤”到隐含财富逻辑的启示录,其价值在时代变迁中逐渐显现。
2011年该书出版时,正值《穷爸爸,富爸爸》等理财书籍流行,其内容被普遍视为《邻家的百万富翁》的模仿之作。书中充满励志成功学的典型写作方式,例如强调“即使普通人,只要按方法实践,十年内可成为百万富翁”,并配以“再不努力就被时代抛弃”的紧迫感。这种表述在当时被读者视为“鸡汤味过浓”,缺乏实质性操作指导。
随着时间推移,书中案例的验证性逐渐显现。例如:
案例一:校对员的保守选择2005年,一位北京杂志校对员(月收入3000元)拥有单位分的两居室和8万元存款。作者建议她将老房出租,用存款付首付购买小户型,以租金偿还新房按揭。但受“房子是住的,不是投资的”思维限制,她未采纳建议。十年后,北京房价大幅上涨,若按建议操作,其资产可能超过500万元。
案例二:工薪阶层的果断行动另一位退休工薪阶层读者听取建议,用积蓄加借款购买100多平方米新房,出租旧房。至2011年,新房价格从90万元涨至260万元(单价从9000元/㎡升至26000元/㎡)。若持有至2020年,五环内房产价值可能翻倍,叠加收入积累,其资产已达千万级别。
核心启示:书中隐含的“利用杠杆+长期持有核心资产”逻辑,与后续十年中国房地产市场的爆发式增长高度契合。保守思维导致错失机遇,而果断行动者实现了财富跃升。
收入结构
工资
生意经营所得与红利
房租与地产收入
股票/基金红利
期权兑现
银行利息
支出结构
日常生活开支
房租或按揭支出
子女教育
投资计划(如人寿保险)
关键公式可利用结余资源 = 收入 - 支出通过优化收入结构(如增加被动收入)和控制支出,实现结余最大化,进而投入资产增值。
书中提出的终极宝典可概括为:
这些建议与现代财富管理理念(如资产配置、复利效应)高度一致,尤其在房地产黄金期,早期行动者获得了超额回报。
突破思维局限:书中案例显示,财富积累往往需要打破“房子仅用于居住”等传统观念,接受资产配置的逻辑。
重视长期规划:十年回看证明,短期波动不影响长期趋势,坚持核心资产持有是关键。
行动优于犹豫:“上士闻道,勤而行之”强调执行力的重要性。即使部分建议需结合时代调整(如当前房地产政策变化),但主动规划的意识仍具价值。
结语:《中国式百万富翁》的价值在于其前瞻性框架——通过收入支出管理、资产配置和长期主义实现财富增长。十年后的验证表明,成功不仅依赖“秘籍”,更需对时代趋势的敏感与果断行动。


