 Simone
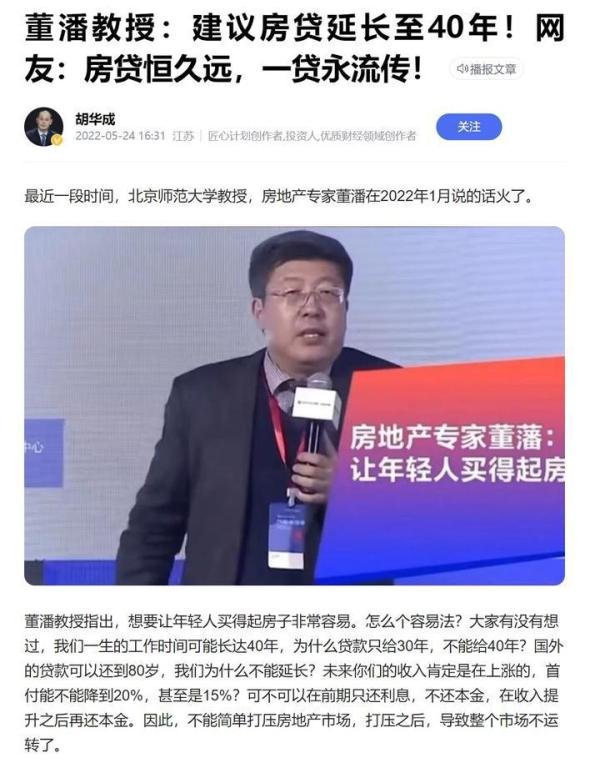
专家建议还房贷时间延至 40 年,利用退休金还房贷,你认为这能减轻买房负担吗?
的有关信息介绍如下:将还房贷时间延至40年并利用退休金还房贷,从整体和长远来看,并不能有效减轻买房负担,反而可能带来诸多负面影响。具体分析如下:
收入与还款能力错配:多数人退休后收入锐减,依赖养老金生活。当前养老金水平普遍较低,难以支撑长期房贷还款。例如,外卖员等灵活就业者月收入仅4000元左右,需精打细算维持生计,退休后收入进一步下降,还款能力更弱。
生活质量严重下降:延长贷款期限意味着更长时间处于债务压力下,可能被迫压缩日常开支(如医疗、教育、养老储备),甚至影响基本生活需求。疫情期间,部分人因房贷、车贷断供陷入网贷/信用卡拆东墙补西墙的恶性循环,最终导致信誉崩塌、消费受限。
风险抵御能力极弱:长期债务对突发风险(如失业、疾病)的抵御能力极差。一旦收入中断,可能面临逾期、催债、法律诉讼等问题,甚至陷入“以贷养贷”的深渊。例如,有人因房贷压力欠债70万,最终通过法律优化债务才避免崩溃。
专家建议脱离实际:提出该建议的专家被指“不食人间烟火”,未深入调研普通人的收入水平、债务结构及生活压力。多数人缺乏公积金,商业贷款利率更高,且退休后养老金远低于月供需求。此类建议可能将人推向更深的债务陷阱。
替代方案建议:
结论:延长房贷期限至40年并依赖退休金还款,本质是将当前压力转嫁至未来,且利息负担沉重、风险极高。真正减轻买房负担需从提高收入、优化债务、政策支持等多方面入手,而非简单延长还款时间。


