 Simone
平稳点过程
的有关信息介绍如下: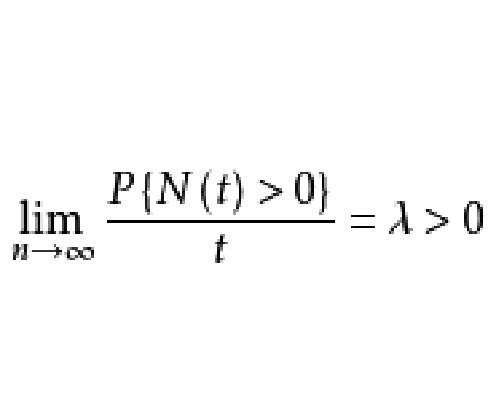
平稳点过程(stationary point process)是数学中随机过程领域的一种随机点过程,具有平稳增量特性。其定义为对任意实数区间位移后,增量分布保持一致,即过程在不同时间区间内的点数分布相同。该过程属于随机点过程的研究范畴 。
此类过程的典型例子包括齐次泊松过程和平衡更新过程。部分文献将该术语扩展为具有任意有限区间增量联合分布平稳性的点过程,此时原有定义需改称粗平稳点过程以作区分 。
相关定理研究通过增量单调性推导了该过程的数学性质,例如其极限行为的严格证明 。
想要了解更多“平稳点过程”的信息,请点击:平稳点过程百科