Simone
长期股权投资权益法确认的投资收益如何纳税?
的有关信息介绍如下:
谢邀
会计准则和所得税条文,我就不复制了。可自行查询准则和税法规定。直接看案例吧。
案例、2018年1月1日,A公司以800万元取得B公司30%的股权,A公司取得B公司股权后,能够对B公司施加重大影响,A公司采用权益法核算。2018年6月B公司宣布分红200万元,A公司当月收到股息;2018年B公司实现净利润300万元;2018年B公司因持有的可供出售金融资产公允价值变动计入其他综合收益的金额为100万元。
1、宣告及收到现金股利
借:应收股利 60
贷:长期股权投资—B公司(损益调整)60
借:银行存款 60
贷:应收股利 60
2、A公司应享有B公司净利润90万元(300*30%),确认为投资收益
借:长期股权投资—B公司(损益调整)90
贷:投资收益 90
3、因B公司其他综合收益、资本公积发生变动,A公司调整长期股权投资的账面价值
借:长期股权投资—B公司(其他综合收益)30
贷:其他综合收益 30
2018年会计上确认投资收益为90万元,(A公司应享有B公司净利润90(300*30%),确认为投资收益)
税务上,按被投资方宣告分配股利确认投资收益为60万元,应调减应纳税所得额30万元(90-60),在表A105030进行调整。
税法上,确认的投资收益的60万元(。2018年6月B公司宣布分红200万元,200*30%=60万),按照税法规定属于免税收入,在表A107011进行调整。
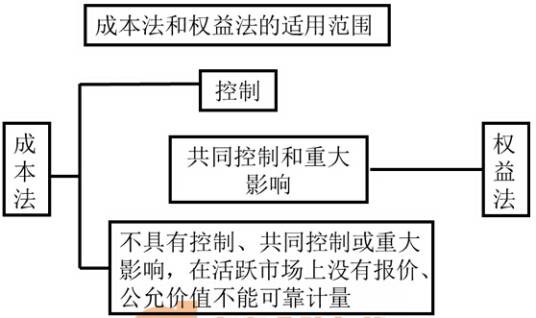
税法规定:根据税法的规定,股息、红利等权益性投资收益,除国务院财政、税务主管部门另有规定外,按照被投资方做出利润分配决定的日期确认收入的实现,计入当期应纳税所得额。同时规定对于符合条件的居民企业之间的股息、红利等权益性投资收益及在中国境内设立机构、场所的非居民企业从居民企业取得与该机构、场所有实际联系的股息、红利等权益性投资收益,为免税收入,不计入企业应纳税所得额征税。 对于被投资企业其他综合收益、其他权益变动等,投资企业相应调整长期股权投资的账面价值,因该调整记入的是所有者权益科目,并未影响当前损益,所以不需要进行纳税调整。
税法上,因被投资企业其他综合收益、其他权益变动而调增的长期股权投资,没有影响损益科目,不需要进行纳税调整。(所以,2018年B公司因持有的可供出售金融资产公允价值变动计入其他综合收益的金额为100万元。A公司计入其他综合收益30万,不需要进行纳税调整)